核心判断
2026年10月12日至13日,韩国股票市场的连续下跌,较合理的解释是半导体盈利持续性的重新定价,与偏弱的边际承接同时出现,并通过指数集中和风险约束放大。三星电子一轮实际回购已经结束,是可以确认的买方行为变化;把这进一步写成“三星与SK海力士均完成回购,因此市场没有买盘”,则跨越了事实与因果两道边界。海力士至少在10月12日仍实际买入,10月13日还有申请记录。两家公司此次回购用途也不同,不能合并为同一种长期股东回报工具。[1] [2]
10月13日收盘,KOSPI与KOSDAQ分别较前收盘下跌约5.46%和1.43%,三星普通股与海力士分别下跌约7.39%和10.09%。两个指数和三星高于本版记录的上午及午后截面,海力士则继续走弱。外资KOSPI现货当日净卖出约4.5万亿韩元,为收盘新闻的交易估计,不等于结算后的跨境资金流。收盘分化显示,广泛市场压力与个股重估需要分别分析。[32] [33]
我们的判断分为三个时间层次。短期,回购缓冲减弱、外资现货净卖和订单簿承接变化,可能增加同一信息冲击的价格幅度。中期,存储竞争、AI基础设施投资回报和高利润率能否持续,决定投资者愿意给下一阶段利润什么估值。长期,产品认证、成本、客户黏性与现金再投资效率,比单次股价反弹更能判断产业地位。把三者混为“AI泡沫已经破裂”或“只是技术性洗盘”,都会损失重要信息。
现阶段最有解释力的框架,是“基本面预期重估遇到承接能力下降”,而不是为全部跌幅寻找一个单独原因。回购结束可能提高市场脆弱性;竞争信息可能降低愿付价格;外资卖出是价格调整过程中可观察的行为。杠杆产品及风险预算可能使交易进一步集中,但今天究竟放大了多少,需要当日资产规模、资金申赎与对冲记录,不能借历史模型填入一个归因百分比。
市场观测采用10月12日和13日收盘,以及13日11时47分和13时15分韩国时间的盘中截面。企业公告与产业信息截至10月13日可获知资料;盘中观测、收盘价格和新闻资金估计分别标注。本文讨论公开市场机制,不构成投资建议、买卖推荐或持仓披露。研究提出可检验解释、核对关键数字,并说明哪些后续观测会改变判断。
事件时间线和可核对的市场事实
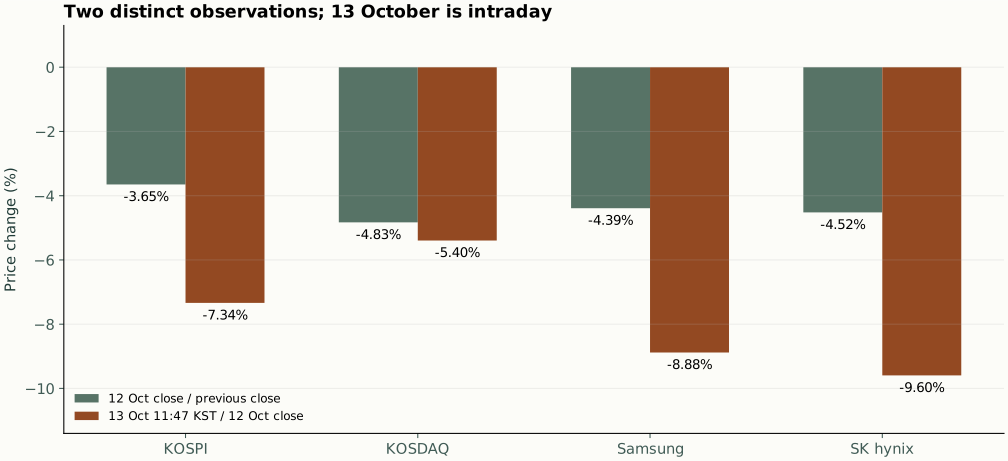
讨论“今天为什么跌”之前,需要先把相邻交易日拆开。10月12日KOSPI正式收盘为6,384.24点,较此前交易日下跌3.65%;KOSDAQ收于849.19点,下跌4.83%。三星普通股收于250,500韩元,海力士收于1,605,000韩元。韩国10月9日休市意味着10月12日可能集中吸收此前海外信息,但这不允许把不同美国交易日的指数表现合并为一个未经核对的数字。[4]
10月13日的行情是第二阶段,而不是对前一天数字的重复。韩国经济新闻记录10时27分KOSPI为5,991.94点、下跌6.14%,KOSDAQ为811.49点、下跌4.44%;Newsway记录11时47分进一步下探的截面。两组观测共同说明上午卖压持续,而不是只有开盘一次跳空。它们不能替代逐分钟路径,也不能确定最差成交时刻或午后是否恢复。[5] [3]
统一以前一交易日收盘作分母,5,915.81相对6,384.24的变化约为负7.3373%,与盘中报道的负7.34%一致。10月8日参考收盘6,625.93点,由10月12日收盘与下跌241.69点复算,至该截面的累计跌幅约为10.72%。累计收益采用价格比值相乘,不能把两个单日跌幅简单相加。这个区别在剧烈下跌中很重要,因为第二天的百分比是在已经降低的指数水平上计算的。[6] [3]
同样,10月2日7,003.74点至11时47分5,915.81点的价格变化约为负15.53%。个别报道给出的18.39%,以终点而非起点作分母,不能称为该区间的通常收益率。区间起点不是历史最高点,因此这个数也不是全年最大回撤;它只对应这两个明确日期的价格比较。严谨的事件报告应把单日跌幅、区间变化和从运行峰值计算的回撤分别命名。[3]
日内流量也必须注明截点。10时27分外资现货净卖出约1.9823万亿韩元,11时47分增至约2.7933万亿。新增净卖出约0.8110万亿,与指数继续走低同时出现;它支持上午外资卖压持续的描述,但不足以证明这笔新增交易独立造成了随后全部跌幅。价格下跌也可能促使风险管理系统减少持仓,因果关系可以双向运行。[5] [3]
各截面的计算使用独立的观测时间和相应前收盘。11时47分行情与12时29分报道时间分别记录,13时15分观测另列。这样的记录使不同读者可以复算相同结果,也避免把随后可得的信息混入较早的判断。
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 指标 | 12日收盘 | 当日变化 | 13日11:47 KST | 较12日收盘 |
|---|---|---|---|---|
| KOSPI | 6,384.24 | -3.65% | 5,915.81 | -7.34% |
| KOSDAQ | 849.19 | -4.83% | 803.37 | -5.40% |
| 三星普通股 / KRW | 250,500 | -4.39% | 228,250 | -8.88% |
| SK hynix / KRW | 1,605,000 | -4.52% | 1,451,000 | -9.60% |
来源:收盘报道与11:47 KST截面;两次变化分别使用各自前收盘作为基点。[4] [3]
午后观察与资金承接
13时15分韩国时间的独立观测显示,KOSPI为5,982.00点,较前收盘下跌约6.30%;KOSDAQ为822.26点,下跌约3.17%。三星普通股为230,750韩元,海力士为1,451,000韩元,分别较前收盘下跌约7.88%和9.60%。相较11时47分,两个综合指数和三星有所回升,海力士在这两个截面上的价格相同。离散观测不构成完整交易路径,也不能确定全天低点。[30]
同一13时15分截面,KOSPI外资净卖出约3.4700万亿韩元,个人与机构分别净买入约1.9036万亿和1.1561万亿。外资累计净卖出比上午更大,指数却高于11时47分的水平,说明价格与某一账户类别的累计净交易并非一一对应。新增限价承接、卖出时序、报价与风险调整,都可能改变同等交易压力的价格效果;本版没有用这些截面估计各因素的独立贡献。[30]
市场范围同样重要。该报道列示KOSDAQ外资净买入约0.2091万亿韩元,与同期KOSPI净卖出方向不同。不能把一个市场的分类净交易概括为所有韩国股票的统一资金方向,更不能把它直接写成已结算的跨境汇出。午后观察支持继续追踪承接变化,但不足以确认风险已经消退。[30]
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 指标 | 11:47 KST | 13:15 KST | 13:15较前收盘 |
|---|---|---|---|
| KOSPI | 5,915.81 | 5,982 | -6.30% |
| KOSDAQ | 803.37 | 822.26 | -3.17% |
| 三星 / KRW | 228,250 | 230,750 | -7.88% |
| SK hynix / KRW | 1,451,000 | 1,451,000 | -9.60% |
来源:Newsworks于13:32 KST发布的报道,所述观测时点为13:15。[30]
收盘观察:回升、分化与资金估值
10月13日常规交易于15时30分韩国时间结束。KOSPI收于6,035.35点,较前收盘下跌约5.46%;KOSDAQ收于837.03点,下跌约1.43%。三星普通股收于232,000韩元,下跌约7.39%;海力士收于1,443,000韩元,下跌约10.09%。这些收盘价与前文两个盘中截面分开列示,收益率均以前一交易日收盘为基点。[32]
收盘时,两个综合指数与三星均高于11时47分和13时15分的观测,海力士却低于这两个时点。这种分化比笼统的“韩国股票都缺少买盘”更有分析价值:市场承接可以在一天内变化,个股对产业信息、估值与账户风险的反应也不相同。它不构成对全天最低点或反弹起点的识别,更不能仅凭收盘回升确认中期风险已经解除。[32] [30]
MoneyToday收盘报道估计,KOSPI外资当日净卖出约4.5万亿韩元,个人与机构分别净买入约2.24万亿和1.69万亿。该报道的KOSDAQ外资仍为净买入,约1,399亿韩元。这延续了不同市场资金方向不能合并描述的结论。以上为新闻中的全日交易估计,不是官方最终分类或已结算的跨境资金流。[33]
收盘新闻之间的资金数字略有差异:MoneyToday的KOSPI外资净卖出为4.5330万亿韩元,Seoul Shinmun更新稿为4.5157万亿。正文采用约4.5万亿的量级描述,保留来源差异,不把新闻末位精度当作官方最终统计。两篇新闻的个别股票报价也不完全一致;本节价格采用YTN的明确收盘记录,并与标注当日收盘的行情页面核对。[33] [34] [32]
美元兑韩元15时30分基准报价为每美元1,345.1韩元,较前日提高10.0韩元,意味着韩元相对美元走弱。对未套保的美元投资者,股票本币价格变化和汇率变化需要分别计算;较弱韩元会进一步影响美元计价回报。这是明确时点的基准价,不是延长交易时段结束后的最终汇率。[32]
| 指标 | 收盘 | 较前收盘 |
|---|---|---|
| KOSPI | 6,035.35 | -5.46% |
| KOSDAQ | 837.03 | -1.43% |
| 三星 / KRW | 232,000 | -7.39% |
| 海力士 / KRW | 1,443,000 | -10.09% |
如何分析原因而不把相关性当作归因
市场下跌可以同时有触发因素、传导渠道、放大机制和背景条件。触发因素是使投资者在某一时点更新判断的新信息;传导渠道是信息怎样改变订单、估值或风险配置;放大机制使原本有限的冲击演变成更大的价格变化;背景条件解释市场为什么在这一阶段特别敏感。回购停止更接近承接条件变化,竞争路线图更接近盈利预期信息,外资净卖出则是交易结果与传导行为。
一个原因要获得更强证据,至少需要满足时间先后、机制合理和相对表现三个条件。信息必须在下跌之前已被市场获知;它必须能改变相应股票的现金流或交易承接;受影响的股票或时段应比合理的对照组表现更弱。如果只在价格下跌之后找到一个听上去合理的故事,无法区分它是实际触发因素,还是事后用来解释跌幅的叙述。
本次可以确认三星实际最后买入发生在10月6日,随后多个交易日市场继续交易;这说明10月13日并不是突然首次失去该轮买盘。市场可能提前计入预计完成,也可能直到缺少承接才重新认识其影响。要区分这两种机制,需要逐日执行、成交参与和公告可见时间,而不是简单在一张折线图上把结束日与跌日连线。[1]
外资卖出也不是单一动机的观测。主动基本面基金、被动基金、套利交易者、衍生品对冲和跨资产配置,都可能被归入外资类别。有人因为竞争风险卖出,有人因为此前涨幅调低权重,也有人因为客户赎回被动减少资产。交易分类可以确认哪类账户净卖,却不能从中直接读出每个账户的投资观点。
分析中有必要保留反事实问题:如果三星回购仍继续,但全球存储预期同样恶化,韩国市场会不会下跌;如果回购结束,却没有新的负面信息,跌幅是否仍达到当前规模;如果外资卖出而本地长期资金提高承接,价格会如何变化。这些反事实不是已经完成的统计估计,却帮助判断哪个解释覆盖了事实,哪个只覆盖了故事的一部分。
因此,本报告对“回购结束提高短期脆弱性”的判断,比对“回购结束是全部跌幅核心原因”的判断更有把握;对“外资形成当日明确卖压”的判断,比对“外资因某一统一理由全面撤离韩国”的判断更有把握。判断的强弱应跟随证据,而不是跟随标题的力度。一个专业结论可以明确,却不需要假装已经识别所有因果份额。
三星回购已经结束但两家不能合并描述
三星8月21日披露的计划,拟购入约5,328.60万股普通股,预计金额约15万亿韩元,计划期间为8月24日至11月21日。10月12日披露的结果显示,实际最后买入为10月6日,共取得56,856,305股,累计约14.9999999万亿韩元,涉及29个交易日。实际股数超过最初估计,与执行价格及金额约束有关,并不是计划金额另增。[7] [1]
这轮回购的用途是员工股权奖励。它与购回后注销的计划不同:买入时都可能形成现货需求,但奖励股票未来如何交付,与注销、减少已发行股份并消除这批股份再次交付可能的安排,有不同的长期股份供给后果。不能因为都叫“回购”,就把相同的长期供给变化或股东现金回报叙事赋予两家公司。
按总金额除以29个实际买入日,三星平均每日购入金额约0.5172万亿韩元。这是执行期间的平均值,不是10月6日最后一天买入金额,也不是此后每天实际缺失的确定买量。它能说明这轮执行具有相当的交易规模;要衡量其市场参与率,还需要同期三星普通股每日成交额,不能以KOSPI总成交或全公司市值随意作分母。
海力士8月19日批准约40万亿韩元的购回与注销,参考股数24,070,000股,计划自8月20日至11月19日执行。计划提出取得股份随后注销;参考股数及预计三个月窗口,是审批时的安排,不等于截至10月13日已经完成。[8] [9]
KRX KIND公开执行记录显示,海力士10月12日计划买入和实际取得均为400,000股;在10月12日提交的下一交易日订单中,10月13日又计划400,000股。计划不是成交确认,但10月12日的实际执行已经足以否定“两家均已结束”的说法。按参考股数计算的累计数量进度,也不能自动等同金额进度;交易价格、价格约束和计划调整都会改变最终取得股数。[2] [10]
比较合理的说法是:三星本轮确定性买盘已退出,海力士仍提供承接,但市场开始关注后续执行节奏和计划完成后的需求缺口。两家企业之间的情况是异步变化。若海力士当天仍买入而股价依然显著下跌,说明现有公司买盘无法在原价格充分吸收全部卖方压力;这不表示买盘完全不存在,也不能据此认为回购毫无作用。
所谓“回购托底”,通常是相对概念。公司有交易预算、每日计划、执行价格和治理约束,不会在任何报价承诺无限量购买。外部投资者仍需要评估现金用途:用于回购的现金,可能减少未来投资、增加融资需求,或替代其他股东回报。买回股票的行为和长期价值创造之间,需要看购回价格相对经营价值,以及留下的资本能否支持下一轮竞争。
这一点对韩国存储企业尤其重要。产业投资往往具有前置成本、建设周期和技术更新要求。现金充裕时期的回购与大额扩产可以并行,但若需求预期下降,原本同时可承担的计划会出现取舍。回购规模越大,越需要把经营现金流、必要资本支出和未来财务弹性一起分析,而不是将授权金额当作无条件价格担保。
逐日回购记录中的实际承接变化
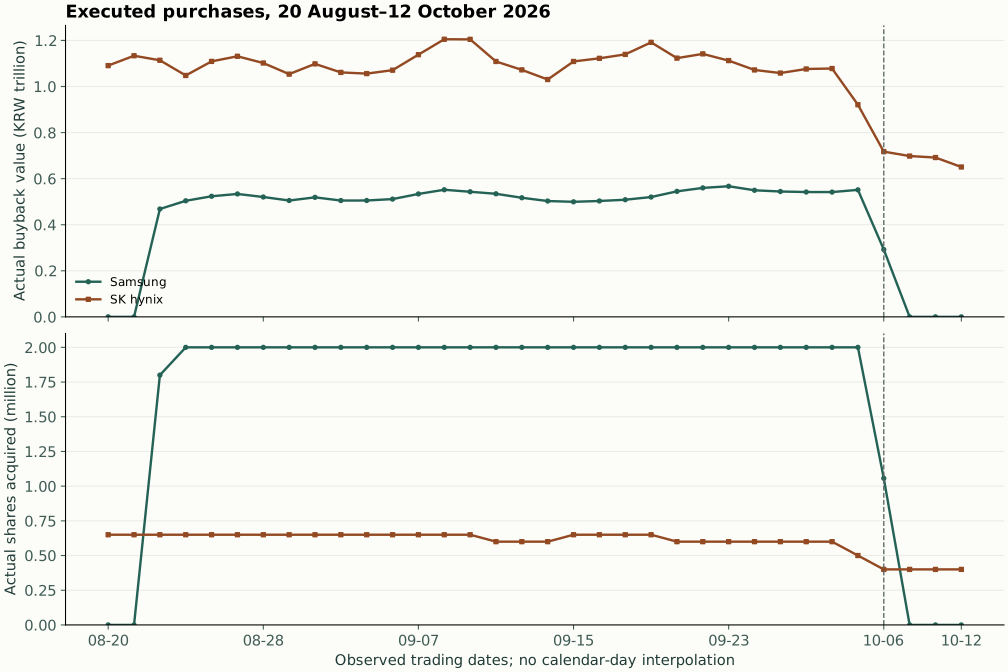
进一步整理三星29个交易日与海力士34个交易日的正式记录,可以把“回购减少”从新闻描述推进到实际数量和金额。三星结果公告列出每一天的取得股数与金额;海力士各日KRX表列出当天实际取得、金额及累计数量。以下比较针对两轮具体计划,不代表两家公司所有未来回购或全市场买入行为。[1] [2]
10月1日,两家公司当日回购金额合计约1.6197万亿韩元;10月6日合计约1.0095万亿,其中三星约0.2922万亿、海力士约0.7173万亿;10月12日,三星该轮没有继续买入,海力士当日约0.6505万亿。与10月1日比较,10月12日这两轮已知计划的合计实际买额降低约59.84%。这是一组确定日期的执行比较,不是回购变化导致指数跌幅的估计。
海力士股数从初期每日650,000股降到近期400,000股,数量降幅约38.46%;10月6日、7日、8日与12日均为400,000股。即使股数相同,金额也随实际取得价格变化:股价下降本身会降低同等股数的购回金额。因此不能将全部金额下降当作公司主动缩减预算,也不能从数量路径直接识别管理层预期。
截至10月12日,海力士累计取得20,450,000股,占审批参考股数约84.96%;累计金额约35.7296万亿,占计划金额约89.31%。数量进度与金额进度相差约4.35个百分点,原因至少涉及实际价格相对审批参考价格的变化。剩余约4.2748万亿预算差额不等于某个已确定的完成日期;之后价格、每日申请和计划调整仍会影响进度。[8] [2]
这些数据支持一个更具体的假说:市场原先同时获得两类公司执行需求,随后三星退出、海力士数量减小,已知承接金额较此前明显下降。它不支持“两家公司都结束”或“没有任何买方”。10月12日海力士仍投入约0.6505万亿,却不能避免股价下跌,说明回购与其他卖压同时存在,也提示用“托底”表达无限需求并不合适。
还可以比较平均与边际。三星全期平均日买额约0.5172万亿,海力士34日平均约1.0509万亿;但当天实际值比长期平均更接近当日需求。用两项平均相加去估算10月13日缺口,会把不同日期与执行节奏混合。图表采用实际逐日值,停止后的零值只代表所研究的三星计划未继续取得,并不指整个公司没有其他活动。
海力士日表金额以千韩元展示,34天逐项转换后合计35,729,554,419,000韩元,与正式累计35,729,554,409,000韩元相差10,000。这个差额对于经济判断很小,却值得在计算口径中保留:预算进度采用正式累计,日图采用原表展示值。原始精度不同,不应为了让合计漂亮而调整某一天成交额。
实际执行序列让我们更有把握地判断承接减弱,却仍缺少每日个股成交总额与日内执行时段,无法报告回购参与率或冲击系数。下一步有价值的数据,不是再增加几条同样观点的评论,而是把这些正式买额与个股成交、订单簿和对照组对齐,检验相同卖压的价格反应是否改变。
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 交易日 | Samsung | SK hynix | 合计 |
|---|---|---|---|
| 2026-10-01 | 0.5417 | 1.0781 | 1.6197 |
| 2026-10-02 | 0.5513 | 0.9208 | 1.4721 |
| 2026-10-06 | 0.2922 | 0.7173 | 1.0095 |
| 2026-10-07 | 0.0000 | 0.6980 | 0.6980 |
| 2026-10-08 | 0.0000 | 0.6915 | 0.6915 |
| 2026-10-12 | 0.0000 | 0.6505 | 0.6505 |
买盘减少如何放大价格调整
每一笔已成交股票都有买方和卖方,因此“市场没有买盘”不是成交层面的精确描述。真正需要研究的是,在接近原报价的位置,愿意持续提供多少可执行需求,卖方又愿意以多快速度成交。如果原来每天存在一个较稳定的公司买方,当它退出后,其他买方可能需要更低价格才愿意承接同样数量。
这可以表现为盘口深度减少、报价补充变慢、主动卖单扫过更多档位,或者卖方为赶时间接受更大折价。成交额高并不意味着流动性充足:在较差价格上转手大量股票,也可能对应很高的执行成本。同样,价差一度不宽,也不保证更大的订单能够在首档完成。交易数量、时间和报价补充速度必须与价差共同观察。
订单簿研究发现,短时间价格变化与限价单、主动单及撤单共同形成的订单流失衡有关,影响系数与市场深度相关。这个机制可以解释为什么相近规模的卖压,在承接深度不同的两天造成不同价格效果;它不提供今天韩国市场的现成回归系数。把历史论文中的系数或平均关系直接套到今天的总净卖出,是未经估计的模型移植。[11]
用一个纯示意比较:卖方想在一个小时内卖出相同金额,第一种情形存在持续补量的限价买方,第二种情形买方因不确定性降低报价并减少挂单。第二种情形下,即使卖方没有增加数量,价格也可能走得更远。公司回购结束可能减少其中一种稳定承接,竞争消息则可能使其余买方主动降低愿付价格,两者会相互增强。
被动需求也不能假设为自动托底。指数基金的行为依赖申购赎回、现金管理和再平衡规则;一只股票下跌,不必然触发新的外部资金流入。部分长期资金可能看到更低估值后增加配置,但交易预算、投资委员会和风险限制决定反应速度。短期卖压和长期认购价值之间可以存在数天甚至更久的时间错配。
对这一机制的实证检查,应关注回购停止前后公司的成交参与率、相同主动卖出规模对应的价格位移、最优价数量和补量速率,最好再加入同业与市场波动控制。若停止后这些指标明显恶化,而盈利信息变化不大,流动性解释会增强。若深度未变而相关企业估值同步下移,信息重新定价可能更重要。
因此,“边际买盘减少”应是一个关于价格弹性和执行条件的判断,而不是关于全市场钱是否消失的修辞。它能解释为什么跌得更快,却通常不能独立解释为什么投资者在这一时点愿意卖出。把动机与承接分别分析,比把所有问题归入“资金不够”更有解释力。
外资卖出能说明什么
10月13日11时47分的KOSPI现货分类数据显示,外资净卖出约2.7933万亿韩元,个人净买入约1.6955万亿,机构净买入约0.8122万亿。个人与机构买入合计约2.5077万亿;三类账户不覆盖全部类别,差额约0.2856万亿不能直接命名为公司回购。统计残差不是对回购身份的识别。[3]
前一天收盘后媒体对外资净卖金额的精确值存在差异,约2万亿韩元是可共同确认的量级。比较日内趋势时,应保持同一分类口径和观测时间,而不是为了让图表好看把不同媒体数字平均。媒体交易快报适合描述即时压力;一旦进行多月资金归因,原始交易表、结算口径与纳入范围的要求会更高。[6] [12]
外资持续减仓的一种合理动机是权重和风险再平衡。假如某组合此前从存储股上涨获益,其在组合中的比重会自行上升,随后降低比重并不等于认为公司将出现经营危机。另一种动机是未来利润预期转弱;第三种是客户赎回或跨资产机会成本变化。不同动机对后续市场的含义不同,却可以产生相同的净卖出数字。
主动和被动交易的区分也重要。若卖压主要来自主动基金对行业周期的观点变化,未来盈利指引与竞争进展更可能决定回流;若主要来自基金赎回与机械风险削减,资金流量稳定后即使基本面没有新消息,压力也可能缓和。只有账户分类中的“外资”标签,无法完成这个区分。
此外,净卖出不等于总卖出,更不等于没有外资买入。净值是买入减卖出的差额,一个净卖出群体内部仍可有大量换仓和互相反向交易。同一个机构可能出售三星同时购入韩国其他企业,或者在现货与期货上进行方向相反的风险调整。统计聚合以后,投资者异质性被压缩了。
研究可以进一步问:外资对三星与海力士的卖出,是否超过其对其他韩国大型出口企业的卖出;是否只在高波动时段集中;是否与美国存储股、全球AI组合和客户赎回同步。若对两家存储企业高度集中,行业与持仓拥挤更有解释力;若跨行业广泛持续减仓,国家风险、汇率和全球资产配置需要更大权重。
对个人净买入也不宜作价值判断。它可能反映长期逢低配置,也可能是高杠杆仓位补仓或短线博弈。机构由前一天净卖转为上午净买,说明承接结构在变化,但不自动代表市场已经稳定。决定稳定性的,是后续新增卖压能否被较低价格吸收,以及报价和风险预算是否恢复,而不是某类账户必须胜过另一类。
小屏幕可横向滚动表格;键盘使用者可聚焦表格后按左右方向键。
| 账户类别 | 净买入 |
|---|---|
| 外资 | -2.7933 |
| 个人 | +1.6955 |
| 机构 | +0.8122 |
| 未列类别的算术余额 | +0.2856 |
股票交易和跨境资本流动的口径差异
把外资现货净卖出等同于资本从韩国汇出,是常见却实质性的错误。卖出股票后,资金可以留在韩元现金、韩国债券、存款或其他证券中;投资者还可能保留汇率对冲。股票成交、证券结算、换汇和跨境汇款发生在不同环节。只有同时观察这些环节,才能判断资金是否真正离开本地资产体系。
韩国银行9月17日公布的8月以来国际金融与外汇市场报告,提供一个直接的口径例子:其股票交易日口径8月净流量为负86.6亿美元,而证券资金结算日口径8月股票为正0.4亿美元。该报告的相关资金统计包含上市股票场内外交易及IPO,排除ETF、ELW和ETN,并使用韩国银行的结算日估计。两种时点不是可互换的数字。[13]
金融监督院8月证券投资公告的官方摘要另列示:外资上市股票净买入0.344万亿韩元,债券净回收4.736万亿,证券合计净回收4.392万亿。一个月份可以同时出现股票净买入与证券合计净回收;后者也不直接代表换汇和跨境汇款。把后者称为外资撤出股票,会将资产类别混在一起;把韩元金额和美元金额直接相加,则还会混入币种错误。[14]
这些资料说明,连续多月外资减仓的叙事,需要比几个新闻标题更完整的核对。交易日和结算日确实可能呈现不同方向,但这个一般事实不等于已经调和所有媒体公布的年月累计值。对于本版不能统一复核的长期合计,不把它作为精确因果证据;当日现货卖压与跨境资金流动,是两个应分别回答的问题。
汇率提供另一个反例。10月12日15时30分美元兑韩元为1,335.1,较前一观测下行7.7韩元,意味着韩元升值;同一天韩国股票显著下跌、外资仍净卖。股票弱与本币强可以同时存在,受美元整体走势、出口结汇、债券资金、套保和其他需求影响。它反对简单的“外资卖股,所以韩元一定贬值”的单向叙述,却不能单独证明当天资金没有汇出。[4]
境外投资者的回报还要注明计价货币。若美元兑韩元报价X为每美元的韩元数量,美元计价的未套保韩元股票价格收益,等于股票终点价格与起点价格之比,乘以起点X与终点X之比,再减一,不含分红和税费。韩元升值可以减轻美元计价的股票损失,贬值则可能加重它。套保组合另需计入远期或掉期损益,不能把未套保公式套给所有外资账户。
因此,外资研究的合理顺序是先核对交易净额,再看持股数量及其市值变化,随后核对结算资金和汇率对冲,最后才讨论跨境撤离。持仓市值下降也可能只是价格下跌,并非卖出同等金额。专业报告应让这些层次始终分开,避免用更戏剧化的“出逃”替代统计定义。
指数集中如何改变韩国市场的风险
KOSPI采用市值基础的指数计算,因此大型成分股的共同波动会显著影响综合指数。[15] 但研究中必须区分KOSPI、KOSPI200,以及普通股、优先股和自由流通调整。某一历史时点两家公司的总市值占比,不能直接代替10月13日KOSPI的精确收益贡献,也不能把KOSPI200权重复制到综合指数。
在一个简化市值加权组合中,单期收益可以近似拆为前一期权重乘以各成分收益的和。权重较大且收益相关的两家公司,会使综合指数看起来覆盖很多股票,实际却承受相当集中的一组行业冲击。证券数量和经济风险来源数量是不同概念;持有很多韩国股票并不自动获得存储周期之外的充分分散。
指数集中还有资金反馈。全球投资者可能先以国家ETF、指数期货或指数掉期减少韩国敞口,交易商的对冲再传到大型权重股票。另一方向,存储股下跌先压低指数,再影响跟踪指数的组合风险和申赎。这个双向通道使国家配置与行业观点发生耦合,不能把指数交易和单股交易当作两个完全独立来源。
不过,10月13日上午KOSDAQ同样显著下跌,提醒我们压力并非只有两只大股票的算术作用。它可能涉及成长久期、风险偏好和杠杆约束,也可能含有各自行业消息。要识别市场广度,需要上涨下跌家数、等权指数、中位数收益和剔除两家后的组合表现;KOSDAQ跌幅只能提供更广市场承压的方向线索。
一个有用的对照是把韩国存储、其他韩国出口制造、韩国内需行业和海外存储分别比较。若只有韩国存储异常弱,国内交易承接与具体竞争暴露可能更重要;若全球存储同步弱,行业估值和终端需求更重要;若韩国各行业均明显弱于海外,国家风险和本地资金条件需要进一步检查。对照组应根据经济暴露选择,而不是挑选当天下跌最少的股票。
本版不报告没有当日权重支持的“半导体贡献了全部跌幅的某一百分比”。这并不影响承认集中风险的方向性作用。它意味着算术贡献与经济归因要分开:即便能精确算出两只股票贡献若干指数点,也仍然需要解释两只股票为什么跌,以及其余股票是否受到同一冲击。
对长期配置来说,这轮事件更值得注意的是风险预算:国家权重、行业权重、客户需求和技术路线,可能指向同一个AI存储因子。名义上的跨公司配置,如果盈利来源高度相似,在压力期可能失去预期的分散效果。风险管理需要比较共同驱动,而不仅仅数证券代码。
长鑫进展应怎样映射到存储竞争
竞争消息之所以能在短时间影响估值,是市场定价未来供给,而不仅是今天已实现收入。长鑫9月20日官方宣布第五代DRAM技术平台G5量产;10月10日会场报道提出使用4F²架构、VSG晶体管与混合键合的新一代DDR5 RDIMM计划,预期在年底推出。已经宣布的平台量产与尚在路线图中的特定产品,必须分别表达。[16] [17]
DDR5 RDIMM属于服务器内存模块的产品范围,HBM是另一类带宽、封装和系统接口要求显著不同的存储。DDR5竞争进展可能改变服务器内存供给、报价和现有厂商的资本分配,但不能直接证明某厂商已经获得高端HBM客户认证,更不能等同于海力士或三星的HBM订单被替代。[18]
技术路线对经济结果的影响存在多道门槛:设计能够工作,工艺能够稳定制造,良率足以使成本可接受,产品通过客户认证,供应达到所需规模,最终以可持续价格获得订单。更小的存储单元面积可以改善理论密度,但外围电路、冗余、测试、封装及良率会影响整颗芯片成本。不能把单元面积变化比例直接当作每颗完整产品成本下降比例。
如果新供给首先进入通用DRAM,冲击可能通过替代和产能重新配置传导。既有厂商可能把更多资源投入高附加值产品,或者调整通用产品定价与客户合同。即使HBM没有立即被替代,通用DRAM利润率变化也会影响整体现金流、资本支出和对竞争者的定价反应。因此“不是HBM,所以完全没有影响”同样过于简单。
另一方面,服务器客户的认证周期、长期稳定性、供应可靠性和系统兼容具有经济价值。公布产品参数,不意味着所有客户都会迅速换供应商。研究应跟踪认证推进、真实出货、客户覆盖和收入贡献,而不是仅以发布会性能指标衡量竞争位置。市场可能提前给这种可能性定价,实际产业结果却需要多个季度展开。
这解释了为什么利润仍然很高时股价也可能下降。如果投资者原先假设高利润率维持多年,而新增供给使该假设的可信度下降,即便最近一季利润不变,长期利润路径的现值仍会减少。股票下跌表达的可能是盈利持续期缩短,而不是当期收入骤然消失。
我们的看法是,长鑫进展应进入供给竞争的持续观察框架;其对通用DRAM和服务器模块的潜在影响,比“已经替代HBM”更有证据基础。对于韩国企业,重要问题是领先优势能否转化为长期认证、合同和成本优势,以及扩产速度是否保持盈利纪律。这些问题值得严肃对待,但当前产品路线图还不足以支持产业地位已经逆转的结论。
高利润为什么不保证股价稳定
三星10月8日的第三季度初步指引中值为收入195万亿韩元、营业利润107.4万亿。它说明近期经营规模和盈利能力,但仍是初步指引,也不是10月13日新披露的分部现金流。最新利润与股价方向之间没有机械的一对一关系。[19]
海力士第二季度公告列示收入79.3187万亿韩元、营业利润60.5426万亿、净现金69.4万亿,并披露HBM4已批量出货、按需求安排产能。其公告同时说明数字为初步值,独立审计尚未完成。这些是支持既有经营实力的重要反方证据;把高额净利润不加区分地当成可持续经营利润,或者把扩产安排当作未来需求担保,则会高估单季材料能证明的范围。[20]
一个简单的估值恒等式是价格等于每股盈利乘以市场愿意支付的盈利倍数。假设盈利上升20%,但倍数下降25%,价格仍下降10%;这是纯示意,不是对两家公司今天估值的测算。投资者既关心盈利的水平,也关心盈利来自哪里、维持多久、还需要投入多少资本,以及下一阶段可接受的风险补偿。
在周期行业中,低市盈率可能意味着市场预期当前盈利接近高点,也可能意味着价格确实低估。区分两者需要正常化利润与现金流,而不能只看最近四个季度。若利润率显著高于长期可持续水平,用当前利润估值会给出很低的倍数;当利润正常化时,这种“低倍数”未必存在。
购回会减少在外股数,同时现金资产减少;库存股在持有期间已不计入基本每股收益的加权在外股数,后续注销不应被重复计算为另一轮每股收益提升。[21] 若购回价格合理,资本分配可能增加剩余股东的长期收益;若购回价格包含了过高的周期预期,则分母减少不能修复经营价值损失。员工奖励还要考虑相应股份再次交付的效果。
第三个维度是资本支出和折旧。今天的强需求可能推动大量设备与厂房投资,未来会形成更高的固定成本和折旧压力。即使总收入继续增长,边际回报也可能下降。投资者重新审视的,是未来增量资本能赚多少,而不仅是现有设施在供给紧张时期赚了多少。
因此,后续业绩观察应把当季盈利、下一季需求、长期供给、现金回收和资本纪律共同整理。若客户承诺稳定、认证壁垒延续、利润兑现为自由现金流,长期价值的证据会增强;若增长越来越依赖更激进扩产、价格让步或短期订单,则当前高利润未必能支持原先的估值水平。
行业盈利之外,资本结构和治理预期也可能影响海力士相对估值。公司10月1日就Solidigm资本安排澄清,尚未作出决定,内部与外部融资方案均在评估,并表示以长期公司与股东价值为主要准则。潜在外部融资能补充投资资源,也可能改变母公司股东对未来现金流归属的预期;实际影响取决于融资估值、增发比例、资金用途和治理条款,不能在没有交易结构时把“上市”直接写成确定性价值损失。该争议在本次下跌前已存在,属于待核对的估值背景,而非已经识别的10月13日新触发因素。[31]
AI投资需求和终端现金回收要同时研究
韩国存储需求与全球AI基础设施建设有关,但“资本支出很高”与“这轮投入的资本回报很高”是两个命题。建设阶段会形成设备、服务器和存储订单,供应商较早确认收入;云计算和应用端则需要经过上架、利用率提升和客户付费,才能把投入转化为持续现金回报。上游繁荣与下游回收压力可以同时存在。
微软7月29日的季度业绩会议列示资本支出约410亿美元、经营现金流约554亿美元、自由现金流约196亿美元,并区分现金物业设备投资和融资租赁。Meta同期披露资本支出含融资租赁本金约310.8亿美元、经营现金流约318.62亿美元、自由现金流约7.84亿美元。它们是此前季度背景资料,不是10月13日新发生的需求收缩。[22] [23]
这些数字支持研究投资强度与现金回收的时间关系,却不能简单比较两个公司的“AI回报率”。两者业务组合、会计定义、租赁方式和建设节奏不同,资本支出也不全部用于存储采购。季度自由现金流偏低可能是项目集中付款,持续性需要多个期间的收入、使用率和现金记录。把一个季度结果年化,容易把工程时点误判为长期经济结果。
资本支出标题还需要核对口径。微软将日历年2026年资本支出预期从约1,900亿美元调整为约1,750亿美元,说明涉及部分未来数据中心租赁的分类调整,底层投资预期没有相应减少。若仅看到总额下调就写成“AI建设需求骤减”,会把会计展示变化误当成实际需求变化。[22]
真正影响存储长期价值的,是已建与将建算力能否被有效使用,客户是否以可持续价格购买服务,以及利用率能否覆盖折旧、能源和融资成本。若最终应用收入不足,下一轮扩建可能放缓,订单持续期会重新评估;若生产率和收入兑现,短期现金支出较高也可能是合理前置投资。两种路径都不能靠一个热门产品或一份总资本支出数字判断。
还需要警惕需求在价值链上的重复计算。同一数据中心项目,可以同时出现在云厂商资本支出、设备供应商订单和存储企业预期中。这些记录描述同一项建设的不同环节,不能把它们相加当作三份独立终端需求。供应商扩产若都依照同一轮乐观预期,行业供给也可能在需求正常化后集中释放。
我们的观点是,对AI长期应用价值保持研究兴趣,与审慎判断特定企业当前价格,并不矛盾。技术普及的方向、基础设施投资的时序、供应商利润分配和股票估值,需要四套相互联系但不能互换的分析。长期技术方向正确,也不保证每个环节、每个价格和每个投入时点都有优良资本回报。
海外价格信号和本地交易时序
美国半导体表现是韩国市场的重要信息背景,但必须先核对具体交易日。Nasdaq固定历史数据列示SOX在10月8日收于12,623.71,10月9日收于12,572.42,10月12日收于12,236.79。按相邻收盘计算,10月9日约下跌0.41%,10月12日约下跌2.67%。韩国10月13日开盘之前,后一个美国交易日的信息已经形成。[24]
因此,可以说10月13日面对此前美国半导体进一步走弱的环境,却不能用10月12日美国收盘去解释韩国10月12日已经发生的收盘下跌。也不能把日内低点或不同海外日期跌幅写成前一美国交易日的收盘表现。交易所所在时区、节假日和收盘顺序,是事件研究中不可省略的变量。
海外价格变化还涉及不同经济暴露。SOX包含设计、设备、制造及其他半导体企业,韩国两家存储企业集中于特定产品及客户链。指数下跌可能来自利率变化、估值压缩或个别成分消息,并非全部直接对应存储需求。若要估计海外传导,应进一步比较美光、存储设备和相关AI客户,而不是用宽指数作为完整的行业事实。
长鑫10月10日会场信息处于周末,韩国10月12日交易首次有机会吸收;此后海外媒体报道和美国交易可能继续更新风险评价。这一时间顺序使竞争信息与全球价格信号具备合理传导链,但还不能从时间重合推出独立的消息冲击金额。市场此前已知哪些技术进展、哪些部分属于真正新增信息,决定重估幅度。
一个更严谨的日内研究设计,是将开盘跳空、连续交易和收盘竞价分别观察,再与新信息发布时间、公司执行和风险对冲时段比较。开盘弱可能反映隔夜信息集中释放;盘中继续弱可能反映承接不足、卖出延续或新消息;尾盘异常则可能涉及资金再平衡。只有收盘收益,无法识别这三类模式。
目前我们认为海外半导体弱势为第二个下跌交易日提供了外部压力背景;韩国本地回购与资金结构决定了该压力怎样被吸收。外部消息和本地承接不应互相排斥。一个市场可以因为同一行业消息而普遍下跌,并因本地权重和流动性条件表现出更大的幅度。
杠杆产品可能放大波动但需要当日证据
杠杆ETF通常追求每日收益倍数,并通过调整敞口保持目标杠杆。资产价格发生变化后,组合净值与已持有风险敞口的变化不同,产生再平衡需求。对固定杠杆、没有申赎、费用与其他现金流的简化组合,需求为L×(L−1)×A×r,其中A为前日资产规模,r为标的收益。公式只说明结构,并不是当日卖盘估计。[25]
以两倍多头纯示意:前日净资产100、敞口200,标的下跌10%后,净值变为80,原敞口市值为180。为恢复两倍杠杆,目标敞口是160,因此需要减少20的敞口。若标的上涨,相反需要增加敞口。这种顺着当日方向调整的机制可能在集中执行时放大价格波动。
每日负一倍的反向产品也有类似顺势再平衡成分。它不意味着所有看跌产品下跌日都会买入并提供缓冲;目标杠杆、净值变化和投资者资金流共同决定最终需求。现金证券、期货、掉期及交易商对冲之间,也未必一比一立即传导到同一只股票的可见交易。
BIS2026年9月专题直接研究了三星、海力士和美光相关杠杆产品:六月合计资产峰值超过380亿美元,历史模型中海力士10%价格变动可对应近50亿美元再平衡需求。这个材料证明相关风险值得纳入韩国市场研究,但它的资产规模和样本窗口属于此前阶段,不能用于计算10月13日实际机械卖盘。[26]
资金申赎可以增强或抵消上述需求。美国联储研究指出,把投资者流量加入后,机械再平衡估计可能显著降低。[27] 对上文两倍多头示例,净申购增加基金净资产,可能部分抵消去杠杆卖出;同时赎回则可能增加出售压力。反向产品的资金流影响方向不同,不能套用这个多头结论。交易商还可能提前对冲或选择不同执行时段,令终端影响偏离最简单公式。
今天要将杠杆产品列为“已证明的核心原因”,至少需要截点前的产品资产、目标杠杆、当日申赎、对冲合约和执行记录。目前更准确的判断是:它是有文献及制度依据的潜在放大渠道,具体贡献待验证。不能因为价格跌得很快就认定一定发生强制清算,也不能把模型估计描述成实际已成交卖单。
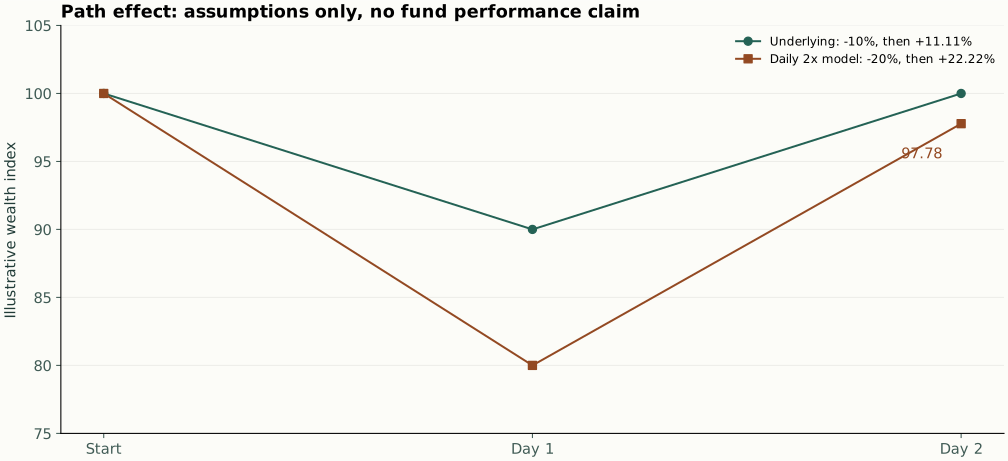
杠杆还存在路径效应。标的先跌10%、再涨11.11%,大致回到起点;没有费用的两倍每日产品先损失20%、再上涨22.22%,净值仍约损失2.22%。这一示意解释日收益倍数与多日总收益倍数不同,不代表今天任何具体产品的实际表现。它提醒研究者把收益路径与终点共同观察。
风险预算和交易机制的反馈
价格下跌本身会改变许多组合的风险状态。波动率目标策略在波动上升时可能减少敞口,保证金账户可能需要补充抵押品,期权交易商会因头寸变化重新对冲,基金在赎回时需要筹集现金。这些机制的共同特点,是交易需求部分来自约束而不只是新的企业价值判断。
但每一种机制都需要它自己的数据。波动目标组合未必持有这些股票;保证金不足未必达到强制卖出条件;期权对冲方向依赖交易商净头寸,并不是只要股价下跌就一定卖出。把所有快速下跌都归为“程序交易踩踏”,会隐藏需要核查的账户、规则和数量。
本次新闻记录10月13日9时47分触发卖出侧Sidecar。[5] KRX规则规定,该机制在相关期货达到一定变动并持续一分钟后,暂时限制相应方向程序交易报价效力五分钟;它不是整个股票市场停止成交。普通股票交易和全市场熔断有不同范围。[28]
全市场Circuit Breaker则另有8%、15%、20%等分级下降条件,初级阶段涉及更广的交易暂停。[29] Sidecar并不意味着已经进入全市场熔断,也不是其必然前置阶段。交易限制的出现说明市场变化达到规则阈值,却不能证明触发机制本身造成了此前下跌。
这些规则主要提供重新组织报价与判断的时间,不会创造永久买方,也不会改变企业现金流。短暂暂停后价格能否稳定,仍取决于买卖意愿、风险约束和新信息。把触发措施当成“政策已经托住市场”,与把它当成“所有交易无法进行”,都是误读。
对流动性反馈的后续检验,应比较限制前后报价深度、成交速度和期现基差;对风险预算反馈,应观察产品资金流和跨市场同步减仓。若卖压高度集中于尾盘并伴随产品对冲,机械机制证据会增强;若全天跨市场逐步重估且盈利预期下调,基本面解释会增强。
风险机制是连接信息与价格的桥梁。基本面并未在几分钟内变化相同比例,股票价格仍可能迅速走低,因为组合必须在有限时间内找到承接方。理解这个区别可以减少情绪化描述,同时让研究更贴近实际交易过程。
汇率利率和宏观风险怎样进入解释
宏观变量主要通过贴现率、外币回报、资金成本和终端需求影响股票。较高的长期利率会提高远期现金流的折现要求;美元整体变化影响未套保外资收益;能源与供应链冲击可能改变数据中心和制造成本。这些是合理经济渠道,但要成为当天原因,还需要同一时点的观测与相关资产反应。
本版没有将未统一核验的油价、国债收益率或地缘新闻赋予具体归因份额。一个在全球长期存在的背景风险,不会自动解释某一天的突然变化。只有当风险新增、概率变化,或者交易约束改变,才更可能对应事件时点的价格调整。
汇率与股票可以同向也可以反向。出口企业韩元利润对汇率有敏感性,但其成本、海外支出和套保也会改变结果;韩国本币升值对美元投资者未必不利,却可能降低部分出口收入的本币折算。这些方向不能用一条“韩元强,所以股票必涨”或“韩元弱,所以出口必受益”概括。
宏观研究还需要区分实际经济数据与市场预期差。数据水平很好,但比交易者此前预期差,仍可能形成负面反应;同样,利率上升可能来自增长改善,也可能来自风险溢价。不能只根据变量方向,将它机械归类为利好或利空。
较好的研究程序是固定美元、利率、存储行业和国家指数的同一时间序列,再比较事件窗口的异常变化。若韩国存储跌幅超出这些共同因素通常可解释的范围,本地资金和特定竞争消息的研究价值更高。若共同因素已经解释大部分同步波动,则不应把剩余价格变化全归给回购。
我们的当前判断将宏观置于条件变量,而非未经验证的主触发。这个选择不是认为宏观不重要,而是避免在缺少同口径事件数据时,让一个包罗万象的故事取代可检验解释。后续若出现明显跨资产同步压力,框架可以相应提高宏观因素权重。
各项解释的证据强弱和检验方式
回购缓冲减弱的事实基础最清楚:三星最后买入已经过去,海力士仍执行但近期每日股数低于初期。它预测在相同卖压下价格更敏感,停止执行后成交参与与盘口承接可能变化。若停止前后深度、成交冲击和同业相对表现没有明显变化,则把它列为主要放大因素的信心应下降。
外资现货净卖具有直接的当日交易证据,“主动降风险”则是可能动机之一。流量解释预测卖压延续时相关股票及指数对冲承压。若之后外资恢复净买而价格仍持续弱,需要更多基本面解释;若外资净卖停止且报价迅速恢复,而经营预期没有改变,则流量机制更有分量。净卖出行为本身不解决投资动机问题。
存储供给竞争具有官方技术披露与产品路线图基础。它预测通用DRAM价格预期、客户认证和长期毛利假设更受关注。若后续没有实质出货、客户覆盖或成本优势,市场可能修正此前的快速外推;若这些指标陆续兑现,则当前风险折价可能反映了真实的产业变化。
AI投资回报重估具有强背景意义,但不是本版已识别的10月13日单独新增消息。它预测市场从单纯关注建设金额,转向使用率、收入转化和增量资本回报。如果终端收入与现金回收不断改善,相关估值压力可能缓和;若订单增长持续依赖高支出而回收不清楚,风险溢价可能进一步提高。
杠杆与风险反馈有成熟的机制和韩国相关历史研究,却缺少今天完整的执行证据。它预测机械交易会集中于风险调整和再平衡时段,且与产品资产规模有关。若资金申购明显抵消需求或头寸很小,简单放大模型的解释力会降低。每个解释都必须允许被数据削弱。
指数集中是结构条件,不能作为每日新增新闻。它预测权重企业共同波动时,综合指数幅度更大;检验方式是准确的前日权重和收益贡献。它对“为什么综合指数跌得多”有帮助,对“为什么两家企业突然弱”则没有完整答案。把结构风险与当日触发分开,可以避免循环解释。
这套排序不包含主观编造的概率和跌幅份额。证据强弱代表目前能确认到哪个层次,并非统计置信区间。将解释写成可检验预测,可以让下一版研究具有真实的更新方向,而不是在涨跌后换一套叙述继续证明自己。
当前观点和需要改变判断的条件
我们的第一项观点是,回购退场应被认真研究,但不足以独立解释本轮全部下跌。它更像暂时减少了一类价格相对不敏感的买方,使市场面对新信息时更容易调整。海力士仍在执行,是反对“两家公司买盘都消失”叙述的直接证据;三星用途是员工奖励,又提醒我们短期买单与永久股东回报并非同一件事。
第二项观点是,这轮事件不能只理解为市场流量问题。长鑫路线图及全球半导体价格变化,使投资者有理由重新讨论存储利润持续期。即使暂时性卖压消退,竞争和资本回报仍需观察。另一方面,产品计划不等于成熟供给,高股价波动也不等于领先企业已经失去核心客户。
第三项观点是,韩国市场的风险识别需要从“国家分散”转向“经济驱动分散”。对AI存储暴露较集中的组合,持有不同股票、不同产品和不同上市市场,仍可能共享同一需求与估值因子。本轮研究最能迁移到其他市场的,是这些共同驱动及交易约束的关系,而不是某个韩国指数点位。
第四项观点是,判断稳定应看多项指标共同改善。单日反弹可能来自回补、公司执行或风险预算暂时恢复;外资一天净买也未必代表长期配置回归。如果报价深度、交易冲击、资金趋势和盈利预期一起改善,稳定证据更强。如果只有价格反弹而承接和预期继续恶化,仍属于不稳固的恢复。
看法会随信息变化。若海力士完成后市场承接仍稳定、竞争产品推进缓慢、客户合同和现金回收持续兑现,则回购退出导致长期损害的观点应减弱。若外资及本地机构同时持续降风险、实质新供给进入客户体系、正常化利润预期下调,则单纯流动性解释应让位于更持久的估值调整。
我们不据此给出买卖时点、目标价或短期反弹概率。当前证据支持研究风险来源及其持续条件,而不支持对个别读者的资产、杠杆和损失承受能力作判断。观点明确并不需要转化为交易指令;把什么会改变观点说清楚,往往比给出一个没有模型支撑的价位更有价值。
三种条件情景
第一种情景是流量压力逐步消退而盈利预期保持。公司回购结束后的需求缺口由其他资金逐渐承接,外资净卖降低,产品申赎和风险预算恢复稳定。此时价格可能在没有明显新利好的情况下企稳,因为此前影响价格的是卖出速度超过承接速度。检验重点是连续多个交易日的流量、报价和异常波动,而不是只看一个反弹日。
第二种情景是承接恢复但盈利持续性继续重估。卖压下降可以改善交易体验,却不能恢复先前对高利润持续年的假设;股价可能波动趋缓,而估值中枢仍比此前低。这种情况会表现为成交冲击减小、但正常化盈利预期或长期倍数继续下降。它区分了流动性修复和价值判断修复。
第三种情景是基本面担忧与交易约束继续相互强化。新供给推进、终端回收压力与资金赎回同时存在,报价承接随风险上升进一步减少。更低价格未必立即吸引足够资金,因为投资者仍不确定盈利和潜在卖压。在这种环境下,波动可能更持续,风险分析要考虑多日路径而不仅是一天的收益。
三种情景都没有在本版赋予数值概率。缺少完整历史样本、产品头寸和事件重复次数时,给出例如六成或七成的概率,只会创造并不存在的精确性。情景表的用途是预先定义不同观测对应什么解释,让后续更新保持一致,而不是将所有结果都包装成预测成功。
情景之间可以转换。流量先修复,随后产业消息进一步恶化;或者竞争担忧先缓和,赎回仍继续。报告应保留这种状态变化,避免把市场划分为只有“马上反弹”和“永久崩溃”两种结果。产业周期和交易周期本来就可能不同步。
这也说明,穿越一次波动的研究价值不仅在于判断方向。它能形成一套在下次事件中可复用的观察顺序:先确认数据与时点,再核对边际买方,随后评估盈利预期,最后检查风险反馈。保持这个顺序,比围绕每个新标题重新构造世界观更稳健。
后续观察应收集哪些资料
收盘价格为本次事件提供了完整交易日的终点,后续仍需取得交易所的完整投资者分类、市场广度、全日高低、成交额与竞价记录。新闻中的全日资金估计与官方分类可能有差异,离散价格截面也不能重建全天路径。新增资料应分别用于检验交易承接、资金方向与盈利预期,避免只因收盘较盘中回升就判断风险已经消退。
其次跟踪两家公司回购的实际执行与后续安排。每日申请、每日实际取得、累计股数、累计金额和最终用途各有作用。海力士执行股数减少,可能与预算、价格约束或策略有关;仅从股数序列不能确定管理层动机。三星后续员工股份交付与海力士注销,应使用相应正式披露。
第三,建立资金口径对照:现货与期货分开,交易与结算分开,股票与债券分开,韩元与美元分开。持股数量变化比持股市值变化更接近实际交易行为,跨境流量则需要相应官方资金统计。月份对照应保持相同来源和定义,不能把较快的媒体数字与较慢的官方月报无说明拼接。
第四,关注存储竞争的真实推进。新工艺的稳定生产、产品级良率、客户验证、实际交付及收入贡献,比单独发布参数更能判断供给压力。三星与海力士方面,应比较产品组合、合同覆盖、资本开支和自由现金流。未来电话会议中的管理层预测,应与已实现经营数字分别标注。
第五,收集杠杆产品的当日资产与资金流,并观察对冲执行。仅用产品目标杠杆和标的收益可以算理论需求,却不能知道真实成交。若资产规模、净申赎或交易商对冲缺失,报告可以讨论机制,但应保留具体份额。历史资产峰值不能替代今天的资产规模。
最后,形成固定对照组与时间序列。韩国存储、全球存储、韩国非存储出口和本地成长市场可以回答不同问题。研究条件允许时,再比较风险调整后的异常收益和市场深度;在数据尚未完整时,使用描述性结果并说明口径。不要把计划中的回归或事件研究写成已经完成的统计发现。
分析边界和不同类型的风险
本版主要是证据约束下的事件和机制分析。公司回购计划、结果及执行记录具有一手披露基础;部分即时价格与资金截面来自有时间标注的新闻转述;产业路线图包含厂商披露与会场报道;杠杆渠道借助历史制度和研究。四类材料的证明能力不同,不能在摘要中把它们都写成已验证当日因果。
价格发现、流动性和偿付能力也是不同风险。价格可以因未来利润路径重估下跌,交易可以因报价深度下降变得困难,企业也可能因为现金义务出现财务压力。股价下跌本身不能证明企业失去偿付能力;现金充裕也不能保证股票价格不会继续调整。报告将它们分开讨论。
本文没有据有限观测估计因果份额、典型日波动或行业全部正常化利润。样本只有一个事件窗口,且两家企业与全球产业信息高度关联;即使得到更多逐日资料,也需避免把共同时点误认为可独立识别的冲击。精确描述比未经估计的精确归因更可靠。
本文讨论公开市场的定价与交易机制,不针对任何读者的个人资产配置,也不披露Unique Aurora的持仓、收益或未来交易安排。资料来源、观测时点和计算口径列于正文及附录,便于读者核对分析所依赖的事实。
结论
本次韩国市场下跌最值得研究的,是三条链怎样相遇:存储盈利持续性被重新评估,边际承接在公司回购周期中变化,资金与风险约束将信息转化为集中交易。任何一条单独拿出来,都能解释部分现象,却不足以覆盖完整事件。
三星完成本轮回购是事实,海力士仍在执行也是事实;外资当日上午净卖是事实,股票净卖不等于已经汇出资本同样重要。长鑫技术进展值得重视,但DDR5路线图不是HBM替代已经实现。高利润和大额AI支出说明此前景气,不自动回答未来利润能维持多久。
我们的阶段性看法是,短期交易脆弱性与中期盈利重估同时存在。观察后续稳定,应同时看承接、资金、产品竞争和现金回收;若只看价格反弹或再购回授权,容易把暂时的交易改善误当长期风险消失。反过来,若只看一天巨大跌幅,也容易把尚未兑现的竞争风险写成已经发生的产业崩溃。
午后及收盘观察进一步说明,累计卖出金额与价格方向不能简单一一对应:KOSPI外资累计净卖出扩大时,两个综合指数与三星仍从上午观测回升,海力士却继续走弱。后续研究需要把全日资金分类、实际回购、报价深度与盈利预期放在同一时间轴上,检验交易压力是否缓解,以及价格调整是否对应更持久的经营变化。
计算附录和单位约定
价格收益率采用终点价格除以起点价格减一。KOSPI10月13日11时47分相对10月12日收盘的变化为5,915.81除以6,384.24减一,约负7.3373%;KOSDAQ为803.37除以849.19减一,约负5.3957%;三星为228,250除以250,500减一,约负8.8822%;海力士为1,451,000除以1,605,000减一,约负9.5950%。展示四舍五入为两位小数。
事件窗口的KOSPI累计变化采用5,915.81除以6,625.93减一,约负10.72%。从10月2日的7,003.74点比较则为约负15.53%。后一个比较起点不是已经识别的全年峰值,所以称区间价格变化;本版没有用这一对观测计算全年最大回撤。
三星平均回购金额采用14,999,999,899,750韩元除以29,约517,241,375,853韩元,即约0.5172万亿。执行日数按原成交明细计,包含当日分笔交易汇总;平均金额不替代每一天实际执行,也不是购回完成后确定减少的每日承接。
韩国资金单位中,1亿韩元为100,000,000韩元,1万亿为10,000亿韩元;1亿美元为100,000,000美元。把韩文兆与中文万亿对应,避免误将1万亿写成1亿。币种与时间都标在表题,期货交易金额不与现货净买金额相加作为跨境资金流出。
三类账户的差额为外资净卖出2.7933万亿减去个人1.6955与机构0.8122的净买入,即0.2856万亿。它只是报道分类的算术余额,没有将其归为某公司回购或某个账户;资金类别的实际合计需要原始完整分类表。
汇率报价设为X,即每美元可兑换的韩元数。美元计价的未套保韩元股票价格收益,为股票价格比值乘以起点X除以终点X,再减一,不含分红和税费。固定杠杆示意假设没有申赎、费用、分红及其他现金流;再平衡需求为,实际产品要另加资金流与对冲安排。示意中的参数不作为今天已观测头寸。
所有图表只画真实记录的离散观测或明确标注的示意,不在新闻截点之间插造分钟路径。日内行情不能作为当日完整收盘文件;动态公开查询也应保留本次读取范围与日期,以支持后续复核和更正。
资料来源与计量记录
- 자기주식취득결과보고서
2026-10-12
- SK hynix 자기주식매매 체결내역(유가증권시장), 2026-10-12
2026-10-12
- 코스피 6000선 붕괴···외국인 8월 이후 45조원어치 던졌다
2026-10-13 12:29 KST
- 코스피, 6300선까지 밀려...삼성전자 4%대 급락
2026-10-12 15:43 KST
- 외국인 매도 확대에…코스피 6000선 무너져
2026-10-13 10:32 KST
- 삼전닉스 4% 털썩…파랗게 질린 코스피 6400 무너졌다
2026-10-12 15:31 KST
- 주요사항보고서(자기주식취득결정)
2026-08-21
- 주요사항보고서(자기주식취득결정)
2026-08-19
- SK hynix 40 trillion won repurchase and cancellation plan
2026-08-19
- 자기주식매매 신청내역(유가증권시장)
2026-10-12
- Cont, Kukanov and Stoikov: The Price Impact of Order Book Events
2010预印本,2014期刊论文
- 코스피 3.7% 급락…반등 활로 찾을까
2026-10-13 06:25 KST
- 2026년 8월 이후 국제금융·외환시장 동향
2026-09-17 12:00 KST (Internet/broadcast embargo) / September18 print edition
- 2026년 8월 외국인 증권투자 동향
2026-09-18 (source page states release on Friday September 18)
- KRX KOSPI calculation and market introduction
读取2026-10-13,仅引用指数计算说明
- CXMT Announces Mass Production of 5th-Generation DRAM Technology Platform
2026-09-20
- 长鑫科技4F²研发进展与年底DDR5 RDIMM计划(上海证券报报道)
2026-10-10
- CXMT Debuts Latest DDR5 & LPDDR5X Portfolio
2025-11-23
- Samsung 3Q 2026 Pre-Earnings Guidance
2026-10-08
- SK hynix Announces 2Q26 Financial Results
2026-07-29
- AASB 133 每股收益示例2:已发行、库存和在外股数
准则示例,读取2026-10-13
- Microsoft FY2026 Q4 Earnings Conference Call
2026-07-29
- Meta Reports Second Quarter 2026 Results
2026-07-29
- Nasdaq SOX official historical API
2026-10-12
- Updated Investor Bulletin: Leveraged and Inverse ETFs
2023-08-29
- BIS Quarterly Review September 2026 Box B: Short on memory? Leveraged ETFs and chip stock volatility
2026-09-14
- Are Concerns About Leveraged ETFs Overblown?
2014-12
- KRX 程序交易Sidecar规则
读取2026-10-13
- KRX Circuit Breakers
读取2026-10-13
- Newsworks · Korean equity-market observation at 13:15 KST
2026-10-13 13:32 KST; market observation 13:15 KST
- SK hynix · Solidigm capital structure clarification
2026-10-01
- YTN · Korean equity closes and the 15:30 USD/KRW reference price
2026-10-13 15:39 KST; regular-session close and FX reference at 15:30 KST
- MoneyToday · Closing market report and investor net-trading estimates
2026-10-13 16:08:19 KST; updated 16:08:25 KST
- Seoul Shinmun · Closing report with alternative provisional net-trading figures
2026-10-13 15:35 KST; updated 15:59 KST
研究使用与编制说明
本报告由Unique Aurora作为市场研究发布,AI参与资料检索、数值核对与初稿编制;分析判断与发布由机构负责。本文不构成投资建议或交易推荐。
提出更正或复算问题时,请注明报告编号、版本及对应来源或计算。 ir@uniqueaurora.org